
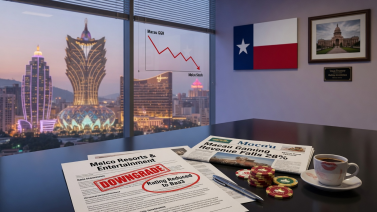
在最近的發展中,德州資本證券已調整對新濠博亞娛樂有限公司的投資立場,將其級別從此前的“買入”降為“持有”。這一推薦的轉變源於對澳門博彩總收入(GGR)前景的不確定性增加,以及針對高端中場玩家的競爭壓力加大和運營商短期收益的不確定性。
星期五,德州資本的分析師大衛·貝恩強調,他們對新濠博亞未來2026年第三和第四季度收益的預測“顯著”低於市場預期。具體來說,該券商預計公司調整后的稅息折舊及攤銷前盈利(EBITDA)分別低於市場共識14%和12%。
預測顯示,新濠博亞調整后的EBITDA在第三季度可能達到約2.612億美元,並在2026年第四季度增至2.806億美元。德州資本預測,整個年度,賭場運營商將產生1.27億美元的調整後EBITDA,與前一年相比下降了11%,基於接近49億美元的總收入,這表明下降了5%。
澳門博彩總收入前景和市場挑戰
德州資本亦修訂了對十月份澳門博彩總收入的預期,現在預測同比下降4%,而不是先前預期的表現穩定。這一預測符合瑞銀最近的備忘錄,該備忘錄暗示十月份澳門博彩收入預測遇到挑戰。貝恩先生觀察到九月份澳門的博彩總收入日平均來到2025年一月以來的最低水平,而十月中旬的行業評估尚未顯示出明顯的同比需求改善。
即將到來的2026年第四季度面臨著與2025年同期15%同比增長的強勁比較。報告還指出,儘管來自中國大陸的訪客增加,但高價值賭場玩家的支出尚未相應上升。
“我們認為中國宏觀經濟,包括持續的通縮壓力、頑固的房地產市場弱勢和較低的就業,對澳門市場的博彩需求造成了影響,”貝恩指出。而且,“檢查還提到中國將於2026年7月實行對離岸信託資產徵收20%稅,這可能對博彩總收入產生影響,並已引發重組和一些資本清算,”他補充道。
在競爭激烈的情況下對新濠的長期樂觀
德州資本的報告還指出,澳門六家獲牌賭場運營商之間的促銷戰仍在繼續,尤其針對高端中場客戶。這部分源於傳統中介模式的衰退,促使賭場直接吸引更具盈利潛力的市場客戶,從而增加玩家的再投資水平。
在最近的評估中,有一位特許經營者增加了其促銷預算,這引發了對接下來幾個季度持續競爭促銷活動的擔憂。儘管面臨這些即時關注,德州資本仍保有對新濠博亞的長期樂觀,對其管理層、提供的產品和戰略前景充滿信心。
“我們相信增加的玩家再投資水平不是永久的,會讓位於基於產品和服務的長期競爭趨勢,這將使新濠博亞受益,”貝恩表示。
這位分析師表達出樂觀認為新濠將在2027年前提高其在澳門的市場份額,這有賴於其不斷升級的物業。新濠博亞在亞博等物業上提供一系列高端體驗,如新濠天地، 新濠影匯, 澳门新濠鋒, 以及Mocha Clubs, 並在馬尼拉, 居柏路斯和斯里蘭卡擁有設施。
來源:德州資本因澳門博彩總收入前景及競爭而下調新濠博亞評級,GGRAsia,2026年10月20日。

貼文者 Wizard
Oct 20 2026
Oct 20 2026
意見
這篇文章沒有評論