
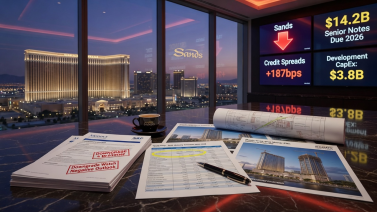
美國博彩和酒店業巨頭拉斯維加斯金沙集團(LVS)正面臨重大的開發承諾,尤其是其位於新加坡的濱海灣金沙(Marina Bay Sands)的雄心勃勃的80億美元擴建計劃。這些承諾對穆迪公司對集團信用評估的關注至關重要。這家著名的評級機構還指出,如果主要依賴債務融資,對綜合度假村項目的進一步投資可能會導致槓桿率上升。
穆迪最近評估了這家賭場運營商的信用狀況,給拉斯維加斯金沙公司分配了一個『Baa3』高級無擔保評級,並給予「穩定」的展望。同時,集團旗下的澳門子公司金沙中國有限公司享有略高的『Baa2』評級,預測同樣穩定。
評估流動性和財務預測
儘管面臨這些挑戰,穆迪指出,拉斯維加斯金沙預計將其債務對EBITDA比率保持在「低3倍」範圍,以便在推進其大量項目時維持「強勁流動性」。公司面臨嚴峻的信用挑戰,包括與發展活動相關的大規模資本支出以及向股東堅定的資本回報歷史。2025年,拉斯維加斯金沙報告的資本支出約為20.2億美元,其中8480萬美元用於支付土地補償金,預計2026年將增加14.9億美元的此類支出。
公司正推進濱海灣金沙80億美元的擴建項目,此前已經完成了其酒店3號塔7500萬美元的翻修工程。為了資助這一開發項目,拉斯維加斯金沙設立了一個58.8億美元的遞延提款定期貸款安排。
未來預期和地區投資
穆迪預計,濱海灣金沙擴建項目的執行需求會抵消一些由於該物業卓越的運營表現而帶來的信用收益。2025年,物業調整後的EBITDA為29.2億美元,反映了52.3%的強勁利潤率。2026年第二季度的EBITDA為6.89億美元,收入為13.8億美元。展望未來,穆迪預測拉斯維加斯金沙的收入在未來12至18個月內會在138億至142億美元之間,對比於截至6月30日的財年收入為137億美元。他們預測EBIT利潤率在24%至26%之間。
截至2026年年中,該集團擁有33.8億美元的自由現金及現金等價物,以及42.6億美元的循環信貸安排,這表明其流動性充裕。在澳門,集團繼續多年的投資努力,包括翻新澳門威尼斯人酒店的所有客房和套房,計劃於2028年農曆新年前完成。集團目標是澳門業務每季度可獲得7億美元或更多的EBITDA。儘管金沙中國出現下滑,但報告稱該季度調整後的物業EBITDA為4.3億美元,較去年因VIP滾動收益意外下降的5.66億美元下降。第二季度拉斯維加斯金沙的資本支出達3.32億美元,其中包括澳門的8600萬美元和濱海灣金沙的2.15億美元預算。
來源:即使流動性強勁,LVS的開發承諾仍是一個主要信用問題:穆迪,GGRAsia,2026年8月31日。

貼文者 Wizard
Sep 01 2026
Sep 01 2026
意見
這篇文章沒有評論