
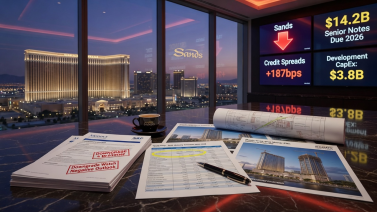
美国的博彩和酒店业巨头拉斯维加斯金沙集团(LVS)正在努力应对大量的开发承诺,其中包括在新加坡滨海湾金沙(Marina Bay Sands)进行雄心勃勃的80亿美元扩建。这些项目是穆迪评级公司关注该集团信用状况的核心。该著名评级机构还指出,如果主要通过债务融资进一步投资综合度假村项目,可能导致杠杆率增加。
穆迪最近评估了赌场运营商的信用状况,给予拉斯维加斯金沙'Baa3'高级无担保债券评级,展望为'稳定'。同时,集团的澳门单位金沙中国有限公司(Sands China Ltd.)获得了略高的'Baa2'评级,同样是稳定的预测。
评估流动性和财务预测
尽管面临这些挑战,穆迪指出拉斯维加斯金沙有望将其债务与EBITDA之比维持在'低3倍范围',并在推进广泛项目的同时保持'强劲流动性'。该公司面临巨大的信用挑战,包括与开发活动相关的大规模资本支出以及对股东的强劲资本回报记录。到2025年,拉斯维加斯金沙报告的资本支出约为20.2亿美元,其中包括8.48亿美元用于土地溢价支付,预期到2026年还有额外14.9亿美元的此类支付。
在完成其酒店塔3的7.5亿美元翻新后,公司在推进滨海湾金沙80亿美元扩建项目。为了资助这一开发,拉斯维加斯金沙已设立了一项58.8亿美元的延迟提款定期贷款融资。
未来期望和地区投资
穆迪预期,与滨海湾金沙扩建相关的执行需求将抵消该物业出色运营表现带来的一些信用效益,2025年经调整后的物业EBITDA为29.2亿美元,反映出强劲的52.3%利润率。2026年第二季度的EBITDA为6.89亿美元,收入为13.8亿美元。展望未来,穆迪预计拉斯维加斯金沙的收入将在未来12至18个月内介于138亿美元至142亿美元之间,而截至6月30日的年度收入为137亿美元。他们预测EBIT利润率在24%至26%之间。
截至2026年年中,该集团拥有33.8亿美元的未受限现金和现金等价物,以及42.6亿美元的循环信贷额度可用,显示出其强劲的流动性。在澳门,该集团继续其多年投资努力,包括翻新澳门威尼斯人所有房间和套房,计划在2028年中国新年前完成。集团力图从澳门业务中每季度获得7亿美元或更多的EBITDA。尽管有所下降,金沙中国在最近一个季度报告的经调整后的物业EBITDA为4.3亿美元,低于上一年的5.66亿美元,因高端贵宾滚动持股意外下降。拉斯维加斯金沙在第二季度的资本支出达到3.32亿美元,其中包括澳门的8600万美元和为滨海湾金沙拨出的2.15亿美元。
来源:尽管流动性强,LVS开发承诺对信用的关键担忧:穆迪,GGRAsia,2026年8月31日。

贴文者 Wizard
Sep 01 2026
Sep 01 2026
意见
这篇文章没有评论